


 |
Jeni laski viikon huippulukemista dollarin vakiintuessa ennen Yhdysvaltain työllisyysraporttia
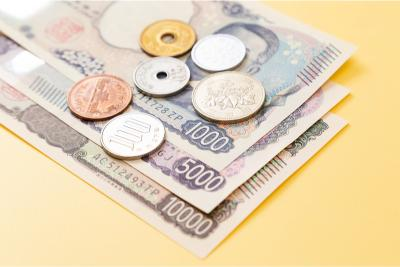
Jeni heikkeni Yhdysvaltain dollaria vastaan perjantaina 6. marraskuuta ja menetti osan viimeaikaisista nousuistaan sijoittajien etsiessä turvaa dollarista maailmanlaajuisten teknologiayhtiöiden osakkeiden jyrkän myyntiaallon jälkeen.
Japanin dollari oli lyhyesti saavuttanut viikon huippunsa Yhdysvaltain valtionlainojen tuottojen laskun ja odotusten Japanin keskuspankin rahapolitiikan kiristämisen jatkumisesta tukemana.
Hintakatsaus
Perjantain Aasian ja Euroopan alun kaupankäynnin aikana USD/JPY-pari kävi kauppaa noin 157,80 dollarissa edellisen kaupankäynnin päätyttyä lähellä 157,69 dollaria.
Pari avasi noin 157,49:ssä ja vaihteli noin 157,42:n ja 158,01:n välillä heijastaen epävarmuutta Yhdysvaltojen korkojen näkymistä.
Maailmanlaajuinen osakemyynti tukee dollaria
Teknologiaosakkeiden jyrkkä lasku, jota vauhdittivat huolet tekoälyinvestoinneista ja sääntelystä, kannusti defensiivisten omaisuuserien kysyntään.
Dollari hyötyi riskinottohalukkuuden laajemmasta laskusta, vaikka valtionlainojen tuottojen lasku rajoitti sen vahvistumista jeniä vastaan.
Japanin keskuspankki kiristää odotuksiaan
Jeniä tukivat edelleen odotukset Japanin keskuspankin rajoittavan rahapolitiikan linjan jatkamisesta.
Sijoittajat arvioivat, oikeuttavatko jatkuvat inflaatio- ja palkkapaineet korkojen lisänostoja, mikä voisi kaventaa Japanin ja Yhdysvaltojen valtionlainojen välistä tuottoeroa.
Yhdysvaltain työllisyysraportti keskiössä
Huomio kohdistuu nyt perjantaina julkaistavaan Yhdysvaltojen maatalouden ulkopuolisten työpaikkojen raporttiin, jossa ekonomistit odottavat lokakuussa noin 65 000 uutta työpaikkaa.
Vahvemmat työllisyysluvut voisivat vahvistaa odotuksia uudesta keskuspankin koronnostosta, mikä tukisi dollaria jeniä vastaan.
Markkinanäkymät
USD/JPY kohtaa välittömän vastustason noin 158,00:ssa, jota seuraa 158,50.
Alustava tukitaso on lähellä 157,40:tä, ja laskun jatkuessa 157,00 voi nousta keskiöön.
Työllisyysluvut ja valtionlainojen tuottojen liikkeet pysyvät keskeisinä jenin lyhyen aikavälin suunnan kannalta.
Kiitos palautteestasi.
Aasian markkinoiden uutiset
Markets
Yhdysvaltain dollari toipuu Wallerin vahvistaessa odotuksiaan joulukuun koronnostosta
Yhdysvaltain dollari toipui aiemmista tappioistaan tiistaina 10. marraskuuta sen jälkeen, kun ...
Markets
Kullan ja hopean hinnat laskivat Fedin koronnosto-odotusten noustessa ennen Yhdysvaltojen inflaatiolukujen julkistamista
Kullan ja hopean hinnat laskivat tiistaina 10. marraskuuta, kun sijoittajat kotiuttivat voittoja ...
Markets
Australian dollari laskee, kun taas Uusi-Seelanti nousee Yhdysvaltojen inflaatiolukujen edellä
Australian ja Uuden-Seelannin dollarit kävivät kauppaa vastakkaisiin suuntiin tiistaina 10. ...